DOPO IL SELL-OFF

Dopo un iniziale entusiasmo delle borse dopo le elezioni americane gli investitori hanno iniziato a temere che una politica rivolta a maggior difesa dell’ambiente moltiplichi gli ostacoli alla moltiplicazione dei data center sulla quale era basata buona parte del programma di sviluppo dell’intelligenza artificiale (A.I.), sul quale contavano le multinazionali della tecnologia (Hyperscalers) per assicurarsi i profitti futuri.

La vittoria dei Democratici (DEM) negli USA per quanto ampiamente attesa ha spiazzato i mercati che hanno incorporato soltanto all’ultimo momento delle previsioni di rallentamento dei programmi americani di sviluppo dell’A.I.
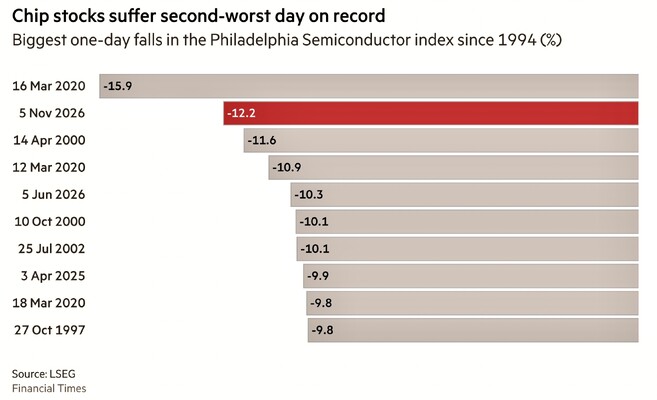

Questa è stata forse la goccia che ha fatto traboccare un vaso già colmo di scetticismo sui grandi investimenti tecnologici già pianificati, sulla crescita dei ricavi ancora da verificare e sulla possibilità che gli incrementi dei costi del denaro e dell’energia possano ridurre i profitti attesi nell´A.I.
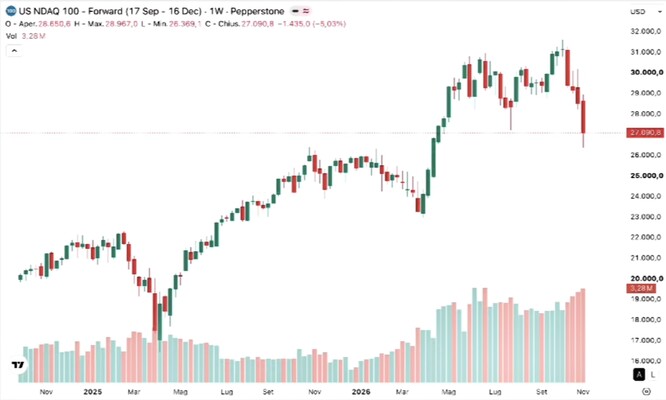
IL SIGNIFICATIVO CALO DEL LISTINO DEI TITOLI TECH (NASDAQ)

Un vaso che, traboccando, ha fatto letteralmente crollare gli indici azionari americani e contemporaneamente ha portato al ribasso tanto i rendimenti a lungo termine (per via della rotazione dei portafogli titoli in gestione dall’azionario all’obbbligazionario) quanto il prezzo del petrolio (auspicando che le politiche belligeranti di Trump possano avere uno stop).
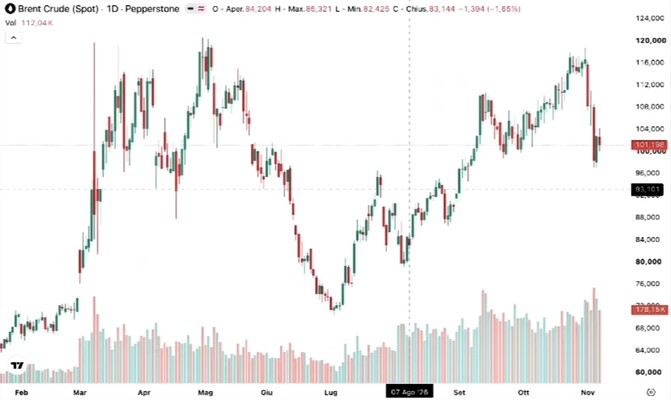
ANCHE IL PREZZO DEL PETROLIO È SCESO VISTOSAMENTE

Morgan Stanley ritiene tuttavia che la reazione del mercato sia stata sproporzionata rispetto ai dati reali, considerando la solida conferma della tenuta delleconomia USA e i cantieri già avviatI. Molti altri però vedono adesso la fine del rally dellIA, principalmente per due grandi motivi:

  1. le vendite automatiche dei titoli “Hi-Tech” che saranno indotte dai cali di mercato e
  2. perché la crescita americana era principalmente basata sui forti investimenti in corso nel settore mentre d´ora in avanti le politiche di salvaguardia ambientale ed energetica che saranno promosse dai DEM, impedendo ai data center di crescere come funghi, porti a l’economia USA a ridurre la crescita.
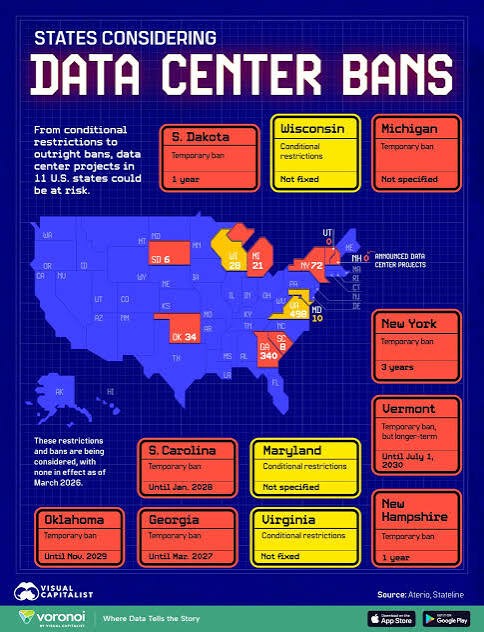
I DATA CENTER AL BANDO

Anche per questo motivo i mercati finanziari (basati per il 70-75% sulle piazze finanziarie americane) stanno entrando in una fase di cautela: se l’inflazione torna ad accelerare, le banche centrali rischiano di dover mantenere politiche monetarie restrittive e le valutazioni azionarie, soprattutto nel settore tecnologico americano, saranno ancora più vulnerabili.

Se le Hyperscaler verranno ancora ridimensionate questo non significherà necessariamente un ribasso generalizzato delle borse, perché i titoli industriali, finanziari, di minore capitalizzazione e più sottovalutati oggi stanno recuperando terreno.
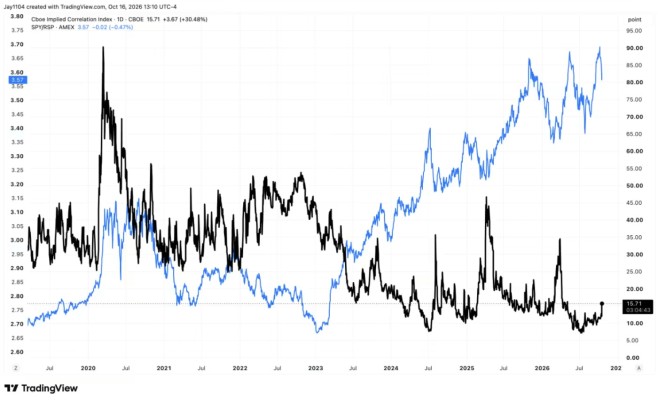
L´ANDAMENTO DELL´INDICE SP500 DI WALL STREET E DI QUELLO EQUIPESATO (TITOLI MINORI IN EVIDENZA)

La discriminante è probabilmente macroeconomica e geopolitica. Cioè dipenderà dall´evoluzione dell’inflazione e dai comportamenti delle banche centrali e dei grandi gestori di patrimoni, ma anche dall´incognita delle guerre e del fermento geopolitico, che ha indubbiamente contribuito alla crescita esponenziale del costo dell’energia la quale a sua volta ha influito sull’inflazione dei prezzi. Le attese per il momento sono per un’ulteriore crescita moderata dell’inflazione, ma nulla toglie che, a fronte dall’avvio di una ennesima stagione di guerra nel golfo persico, il prezzo di petrolio e suoi derivati vada definitivamente fuori controllo.
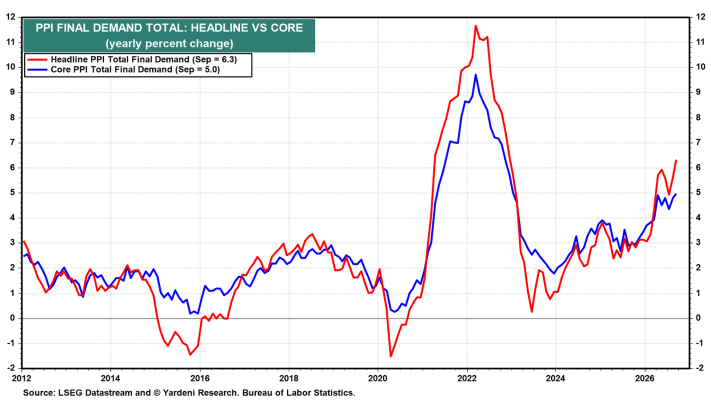
L´INFLAZIONE NEGLI U.S.A.

Per il momento però le Hyperscaler continuano a macinare profitti (anzi sono previsti ancora in crescita, soprattutto in America) e la liquidità in circolazione (per il momento) non è affatto poca. Ragione quest´ultima per la quale la grande rotazione che c´è stata tra le borse e i titoli a reddito fisso ha prodotto un rialzo delle quotazioni di questi ultimi e un parallelo ribasso generalizzato dei rendimenti a lungo termine, nonostante sia probabile che la crescita dell´inflazione non si sia arrestata.
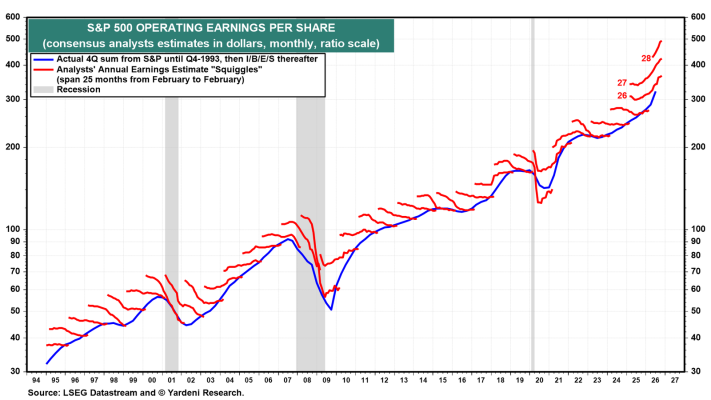
I PROFITTI DELLE IMPRESE DI WALL STREET SONO VISTI ANCORA UNA VOLTA AL RIALZO

I grandi capitali dunque non sono fuggiti dalle piazze finanziarie occidentali e non si sono riversati su beni rifugio e conti correnti bancari, ma hanno soltanto assunto un atteggiamento più prudente, riducendo le posizioni più speculative sulle azioni delle imprese supertecnologiche (che sono anche quelle più care in termini di moltiplicatori di valore), in attesa di chiarire il quadro congiunturale.
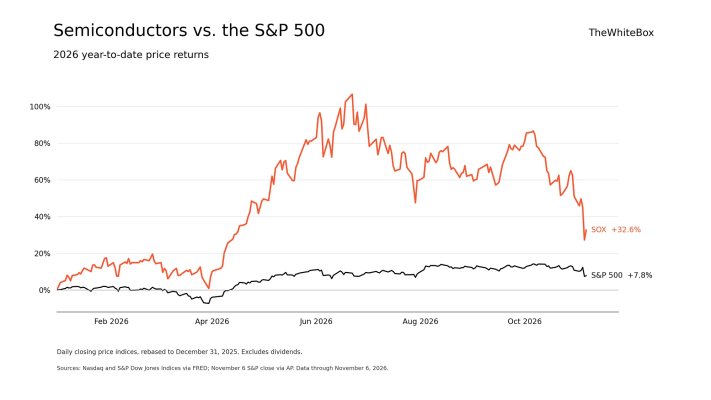
LE VALUTAZIONI DELLE IMPRESE CHE PRODUCONO SEMICONDUTTORI SI RIALLINEANO A QUELLE MEDIE DI WALL STREET

Sebbene le borse europee siano in generale rimaste meno penalizzate di quelle americane, l´Europa presenta una situazione potenzialmente più difficile per la stagnazione dei consumi e per la scarsa vivacità della propria economia, basata su industrie negli stadi più maturi del ciclo di vita e fortemente dipendente dallimportazione di materie prime ed energia.
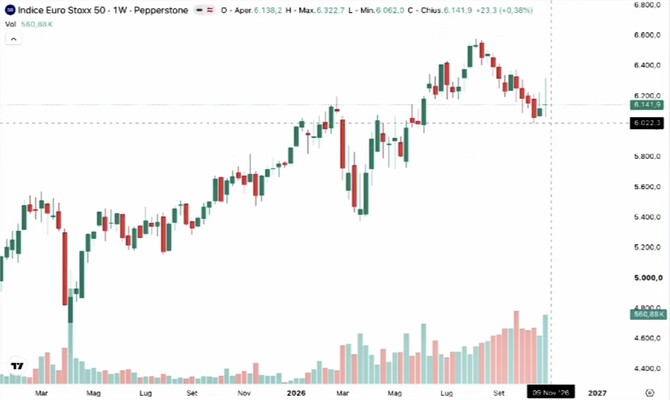
I PRINCIPALI TITOLI EUROPEI ERANO GIÀ AL RIBASSO MA NON HANNO AVUTO ALCUN SELL-OFF

Secondo Eurostat, linflazione annua di ottobre è salita al 4,0% nell´Eurozona contro il 3,8% di settembre, con linflazione energetica è schizzata al 20,8%, mentre quella di fondo, esclusi energia, alimentari, alcol e tabacco, è rimasta al 2,5%.
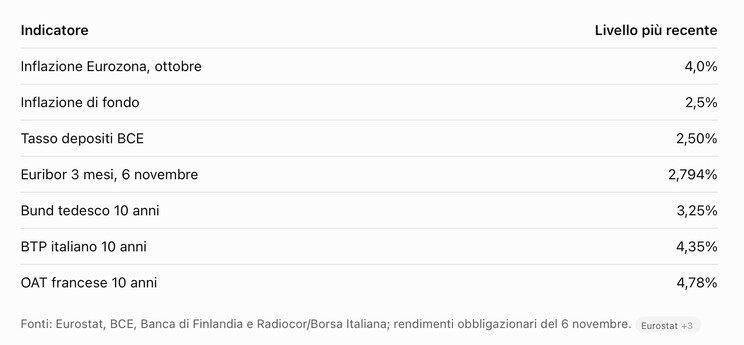
RIEPILOGO DATI EURO-ZONA

La BCE, il 29 ottobre, ha mantenuto per ora il tasso sui depositi al 2,50%, evidenziando il rischio che lo shock energetico produca contemporaneamente più inflazione e meno crescita, ma molti si attendono una nuova stretta alla prossima tornata. La possibile reazione delle banche centrali non è scontata (dal momento che linflazione è trainata dai costi energetici e che dunque un rialzo del costo del denaro potrebbe aiutare ben poco a contenere la dinamica dei costi) e ha anzi la potenzialità di mandare lintero Occidente in recessione se arriverà ad assumere un atteggiamento più restrittivo.
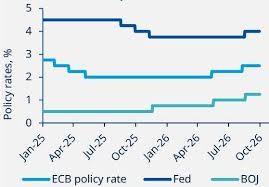
I TASSI DI SCONTO DELLE PRINCIPALI BANCHE CENTRALI

C´è da attendersi perciò che l´attuale “trend” che vede al rialzo i titoli a reddito fisso e al ribasso i titoli azionari (anche perché alcune vendite sono state già programmate) possa proseguire soltanto qualora il quadro inflazionistico rimanga molto contenuto. Qualora invece per qualsiasi motivo l´inflazione riprendesse seriamente a correre è probabile che si invertirebbe. Ma gli economisti al riguardo dell´inflazione prevedono tutti un rallentamento, soprattutto qualora una stagione di tregua geopolitica si aprisse e/o il consumo globale si riallineasse all´offerta di petrolio e suoi derivati.
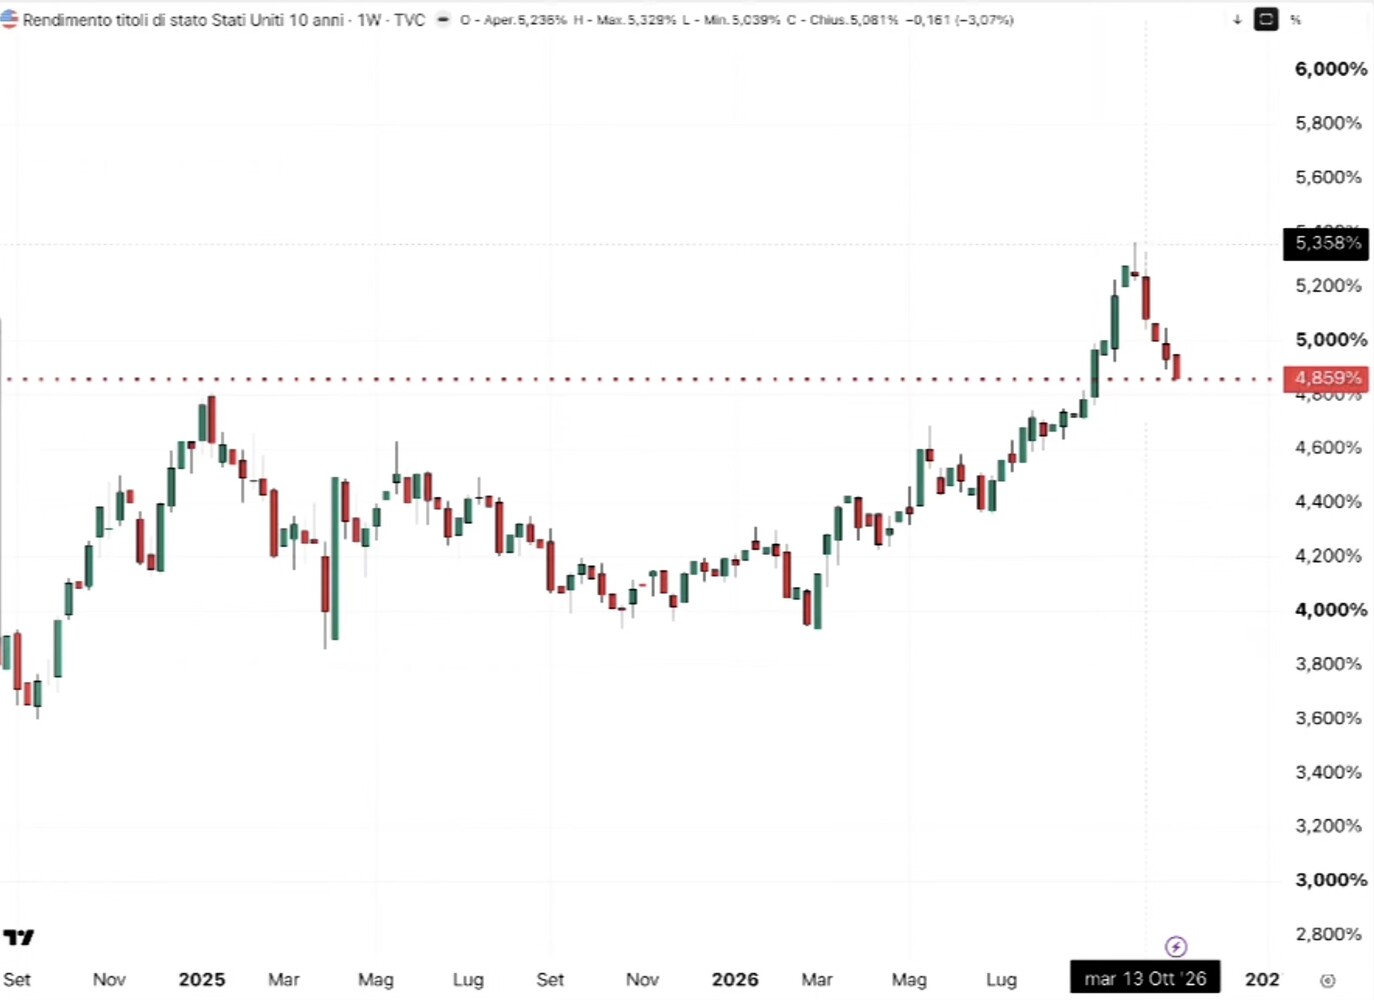
IL RENDIMENTO DEL TITOLO DECENNALE USA È SCESO SIGNIFICATIVAMENTE

Ragione per la quale lo scenario più probabile appare quello in cui i mercati finanziari possano tornare a tranquillizzarsi nelle prossime settimane, con un progressivo riallineamento dei multipli però tra i settori ipervalutati e quelli sottovalutati, con una potenziale stabilizzazione dei tassi d´interesse a lungo termine (che potrebbe anche significare un relativo contenimento di quelli a più breve termine). Per questi ultimi però molto dipenderà dall´atteggiamento “costruttivo” o “restrittivo” delle banche centrali, che governano la liquidità in circolazione e il costo del denaro.

Il rischio tuttavia di ulteriori perdite in conto capitale per la maggior parte delle attività finanziarie resta ancora elevato, in funzione degli sviluppi geopolitici delle prossime settimane, che avranno o meno un impatto sull’inflazione e dunque sui rendimenti attesi . Purtroppo nessuno è oggi in grado di fare previsioni al riguardo!

Stefano di Tommaso


LA BOLLA A.I. STA SCOPPIANDO ?

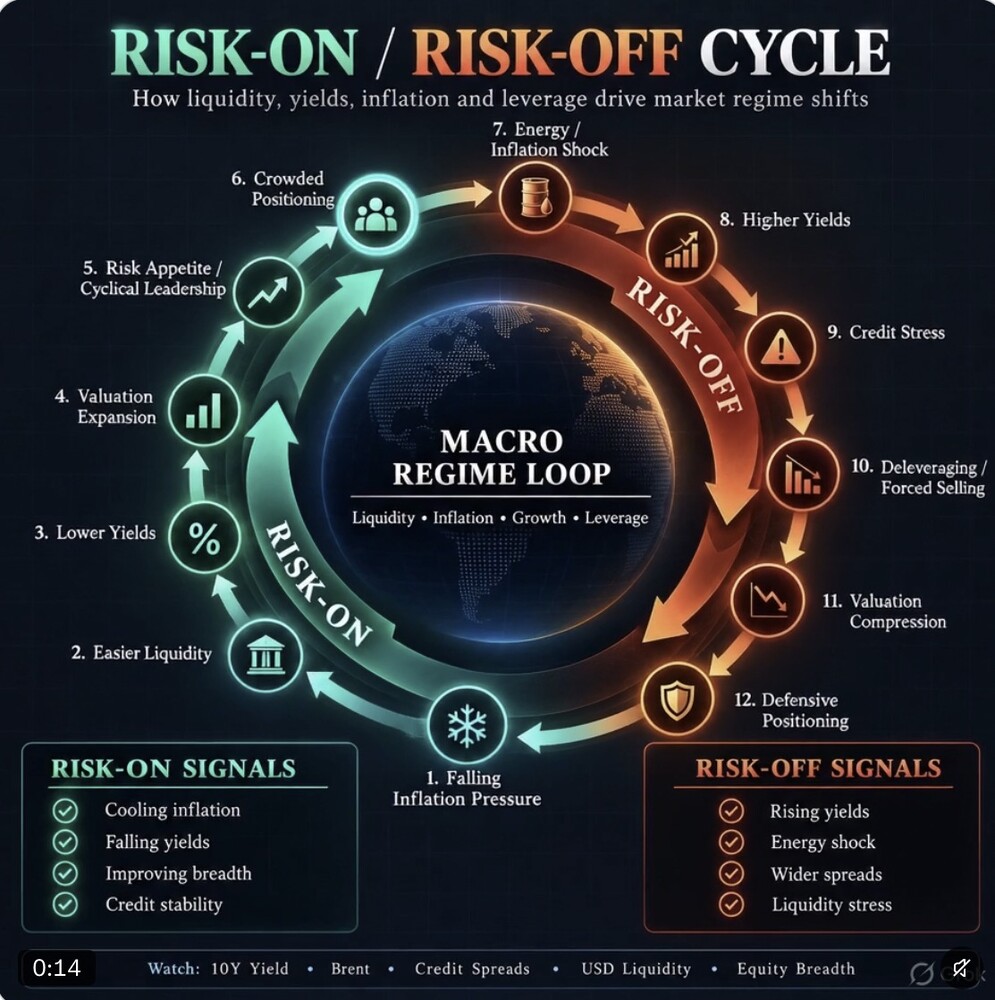
Il mese appena iniziato si avvia nel vortice di una crescente instabilità di fondo: lo scenario macroeconomico sembra devastato da una sfiducia di fondo degli investitori che non si vedeva da parecchio tempo e che ha mostrato il suo profilo iniziale con la rotazione in corso dei portafogli dall’investimento azionario verso quello in titoli a reddito fisso, i cui rendimenti sono di conseguenza discesi nelle ultime settimane. Il calo dei tassi a lungo termine potrebbe far pensare ad un ritorno alla normalità dei mercati finanziari, ma forse non è così semplice: con l’acquisto di titoli a reddito fisso gli investitori oggi stanno semplicemente scegliendo le opzioni meno rischiose dal momento che lo scenario “macro” sembra davvero preoccupante.

I motivi sono principalmente tre:

  • la crisi di fiducia relativa al debito americano quasi senza precedenti (e stavolta non soltanto quello pubblico bensì anche quello “corporate”) che in parte deriva dall´epocale scontro politico in corso e dal rischio che nei prossimi due anni l´America non potrà fare molto per cambiare le cose. Questo significa che il deficit pubblico non potrà che aumentare e che probabilmente il debito pubblico dovrà tornare a offrire rendimenti superiori;
  • la crisi geopolitica in Medio Oriente e la possibile ripresa delle ostilità che rischia di far lievitare oltre ogni logica la spesa militare per supportare la politica aggressiva di Israele e che rischia di rovinare ineluttabilmente i tentativi di pacificazione nei confronti di quasi tutto il resto del mondo, ma con particolare danno all´Europa, che potrebbe pagare a carissimo prezzo linflazione ulteriore che ne deriverà e la scarsità di forniture energetiche;
  • il possibile impatto sul costo dell’energia e sull’inflazione potrebbe avere conseguenze sulla liquidità dei mercati finanziari (i quali si posizioneranno in tal caso in ulteriore modalità “risk-off”) e potrebbe portare ad una rivisitazione degli investimenti correlati ai data-center e alle società che dovrebbero farsi carico delle infrastrutture programmate per lAI, cosa che rischia di ridimensionare pesantemente le capitalizzazioni di borsa delle cosiddette “Hyperscaler”.

Se dunque i grandi gestori di patrimoni stanno scegliendo un profilo di rischio più limitato occorre chiedersi quanto tempo le borse terranno botta prima di ridimensionare anch´esse le loro quotazioni. Ma il vero problema sembra essere il motore delle recenti galoppate delle borse di tutto il mondo, e in particolare di quella americana: l´AI e tutti gli operatori che hanno fino ad oggi costruito profitti e aspettative sui giganteschi investimenti che essa sta trainando.

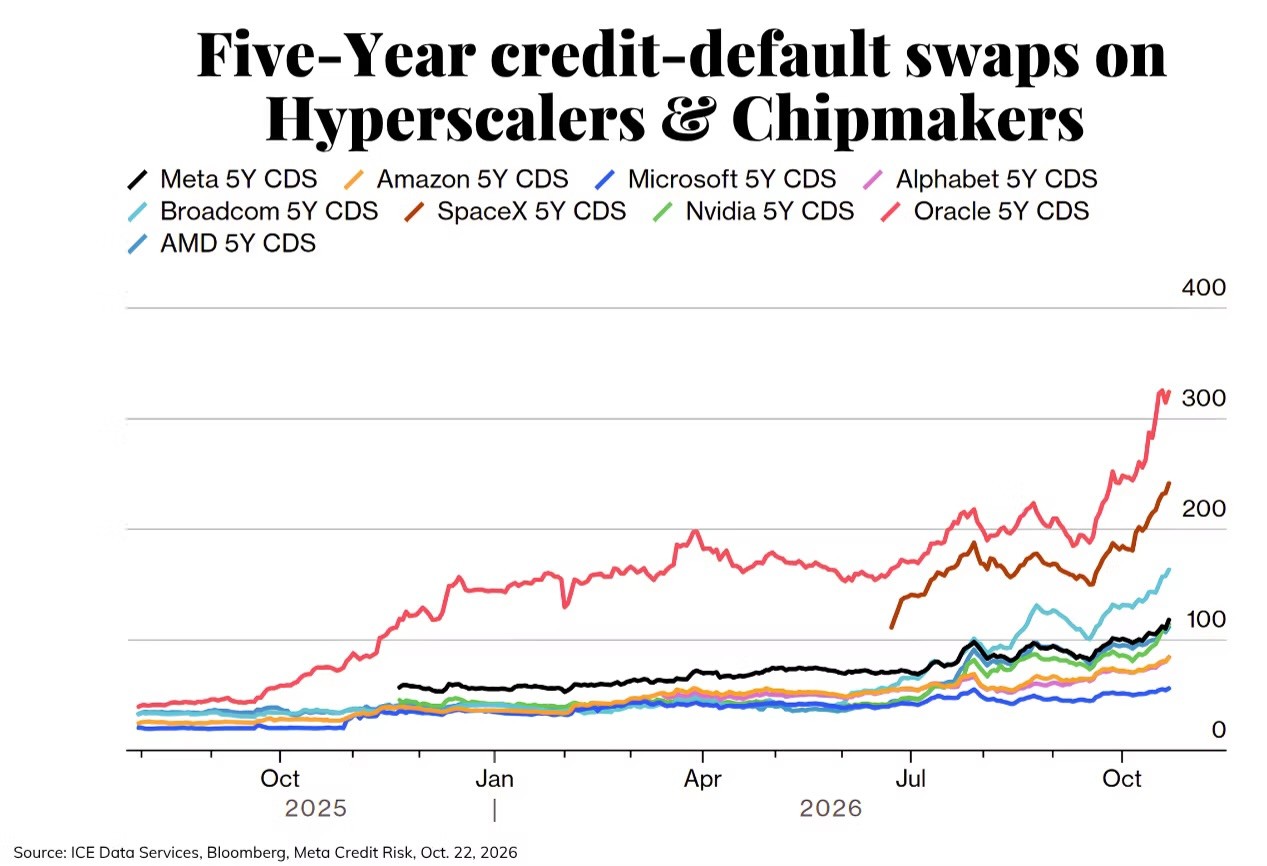
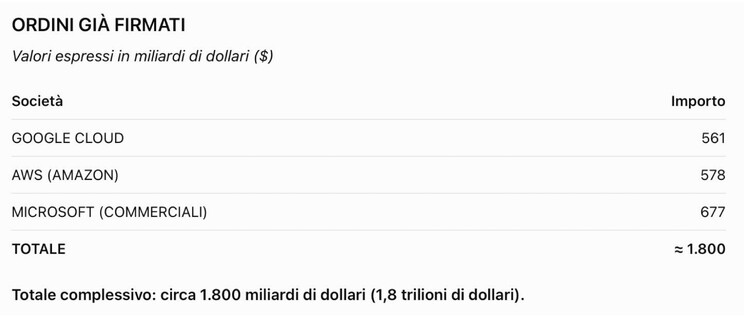
Ma l´AI non soffre soltanto dell´incremento del costo dell´energia, bensì di una nuova propria crisi di credibilità le cui radici sono molto più profonde: agli investimenti già programmati per lo sviluppo delle applicazioni legate all´A.I.(di per sé elevatissimi) si aggiungono tutti quelli infrastrutturali che non sono previsti nelle strategie delle grandi multinazionali ipertecnologiche perché dovrebbero sostenerli le pubbliche amministrazioni o comunque qualcun altro, ma che risultano ugualmente necessari affinché la filiera produttiva legata all´A.I. possa esplicare tutte le sue potenzialità. E già soltanto quelli delle prime tre sono probabilmente divenuti davvero troppi:


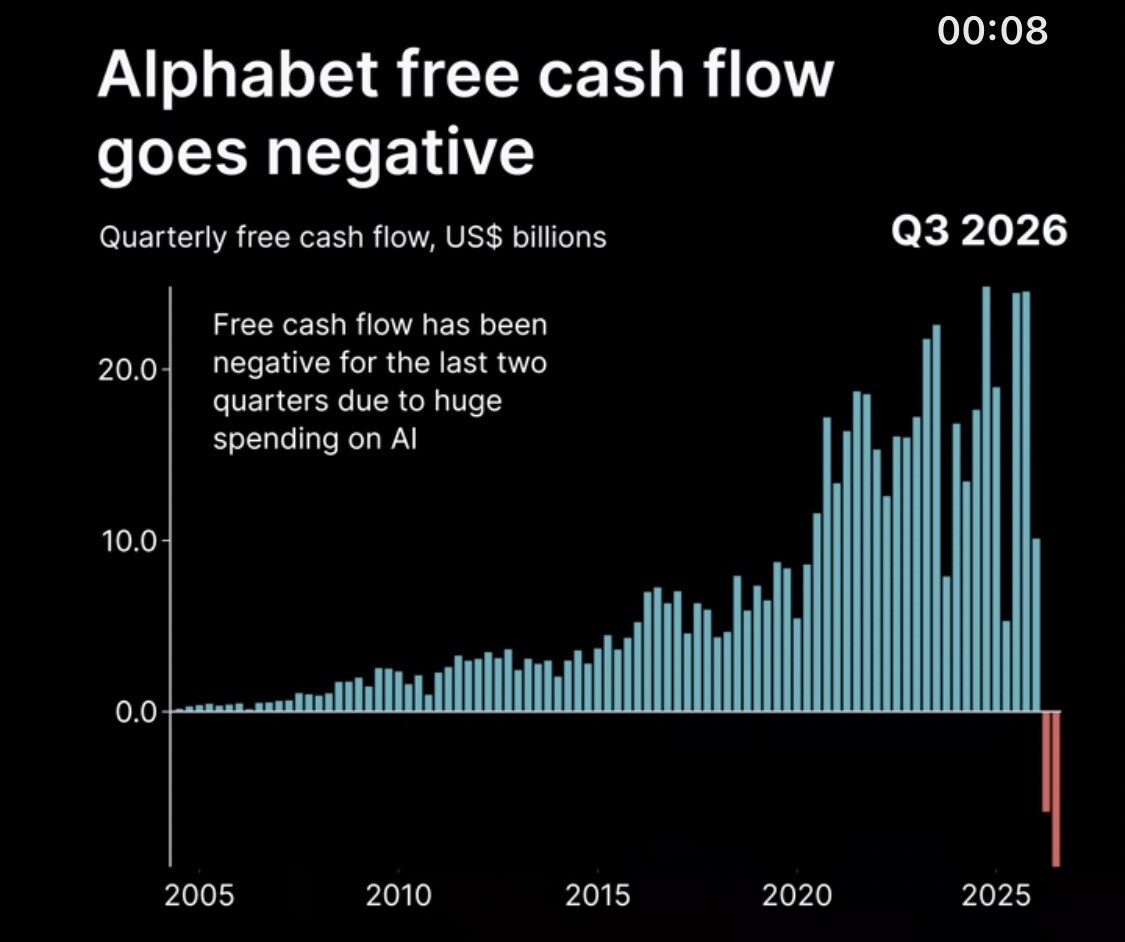
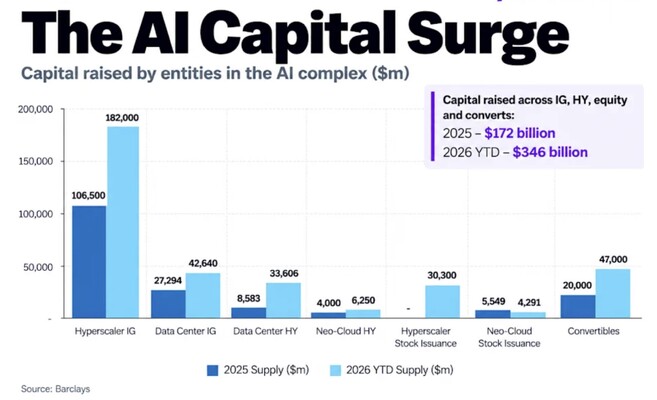
Perciò i dubbi che si stanno ponendo i mercati in questo momento sono due: da un lato se tutti questi investimenti porteranno un flusso atteso positivo di cassa (al momento le grandi Hyperscaler bruciano cassa e se il costo del debito cresce troppo la loro profittabilità è meno probabile)


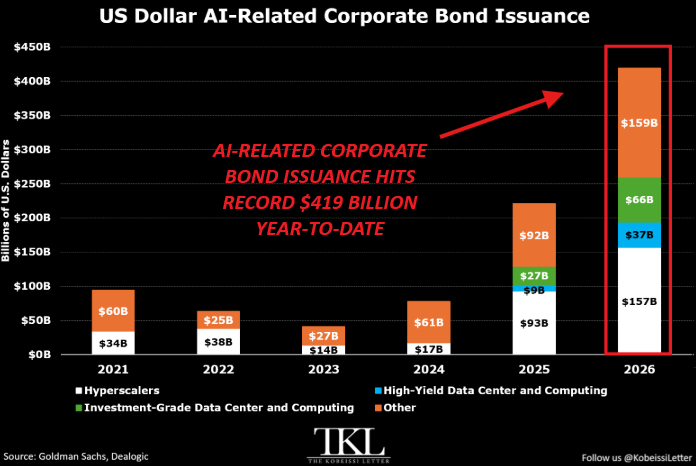
e dallaltro lato se l’offerta globale di capitali e finanziamenti che gli investitori metteranno a disposizione per sostenere tutti gli investimenti previsti sarà sufficiente a soddisfarne la domanda, dal momento che nell’ultimo anno sono stati sostenuti quasi solo dal debito:


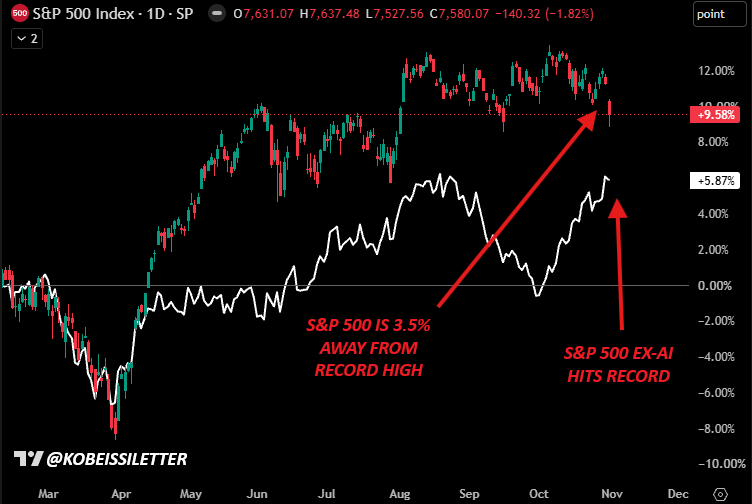
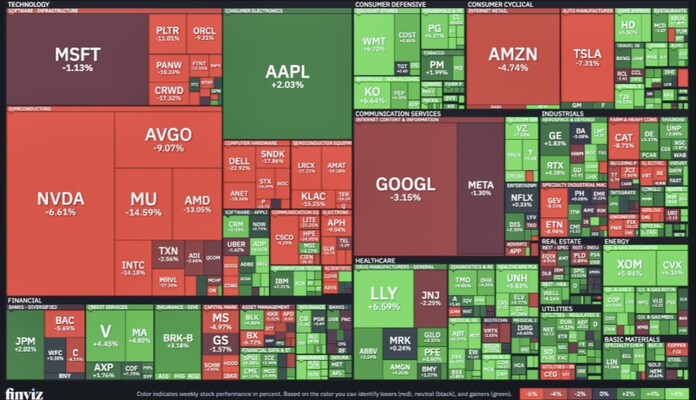
Non a caso le migliori performances degli ultimi giorni a Wall Street le hanno fatte i titoli che non sono coinvolti con l´AI trade (come si può ben vedere nel grafico qui sotto riportato) ma questo è successo perché in circolazione c ´è ancora molta liquidità.

L´ANDAMENTO DEL PANIERE DI AZIONI “NON A.I.” QUOTATE A WALL STREET È STATO MOLTO MIGLIORE

Se l´inflazione dovesse proseguire la sua corsa (e questo dipende quasi soltanto dalle tensioni geopolitiche mediorientali) e le banche centrali dovessero attuare politiche monetarie più restrittive il quadro peggiorerebbe parecchio.

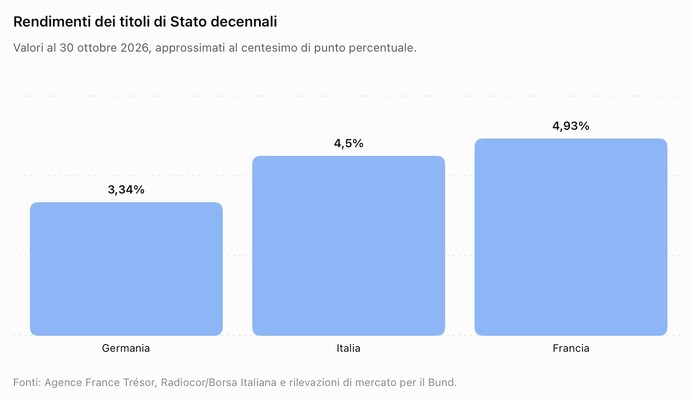
La crisi di fiducia degli investitori circa la sostenibilità dei debiti pubblici peraltro rischia di estendersi a tutto il resto del mondo, man mano che il costo del debito sale e che questo non dovesse venire controbilanciato da una adeguato sviluppo economico, come ad esempio sta accadendo in Europa, la cui crescita appare vicina allo zero, ma che al tempo stesso affronta un rialzo del costo del debito pubblico:


Si configura così per l´Eurozona uno scenario di effettiva stagflazione accompagnata da tensioni sul debito sovrano, potenzialmente più problematico di una recessione tradizionale perché l´inflazione impedisce alle banche centrali la più ovvia delle manovre di contrasto in caso di stagnazione: l´allentamento della politica monetaria.

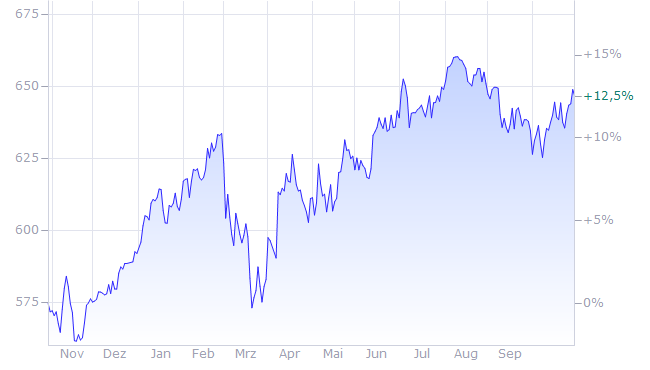
Difficile dire però se l´attuale tendenza al ribasso delle borse (che non ha toccato sinora quelle europee) potrà proseguire a seguito della maggior prudenza degli investitori e della preferenza per l´investimento obbligazionario. Probabilmente molto dipenderà dalla situazione geopolitica complessiva e dalle possibili conseguenti variazioni del prezzo dell´energia.

ANDAMENTO DELL´INDICE EURO STOXX 600 NELL´ULTIMO ANNO

Stefano di Tommaso


L´A.I. SCUOTE ANCHE L’EUROPA

L´impetuosa rivoluzione industriale che ha preso piede con la diffusione delle tecnologie di intelligenza artificiale sta entrando in una fase di prima maturazione, nella quale gli interrogativi finanziari cominciano ad assumere un’importanza quantomeno paragonabile a quelli tecnologici. Non ci si chiede più soltanto quali straordinarie trasformazioni l´A.I. renderà possibili, ma anche quanto capitale sarà necessario, chi e a che prezzo sarà disposto a finanziarle e, soprattutto, chi riuscirà a trarne il miglior ritorno economico. La rivoluzione digitale in corso potrebbe creare ricchezza collettiva ma al tempo stesso innalzare troppo il costo del capitale, fino a non produrre rendimenti soddisfacenti per chi ci ha investito. E potrebbero essere proprio le conseguenze sul mercato dei capitali degli ingenti investimenti richiesti per l´A.I. quelle destinate incidere maggiormente sulla nuova rivoluzione industriale in corso.

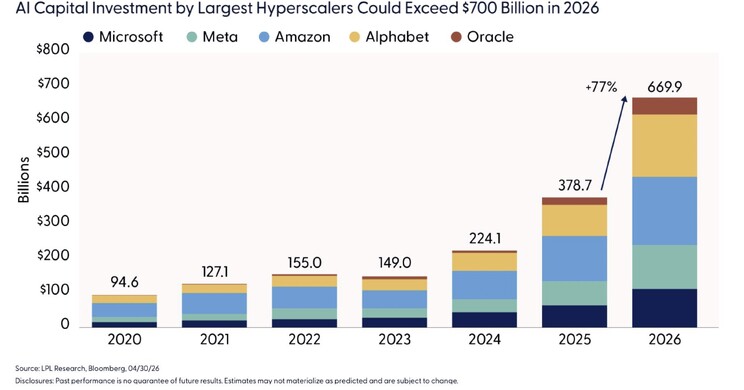
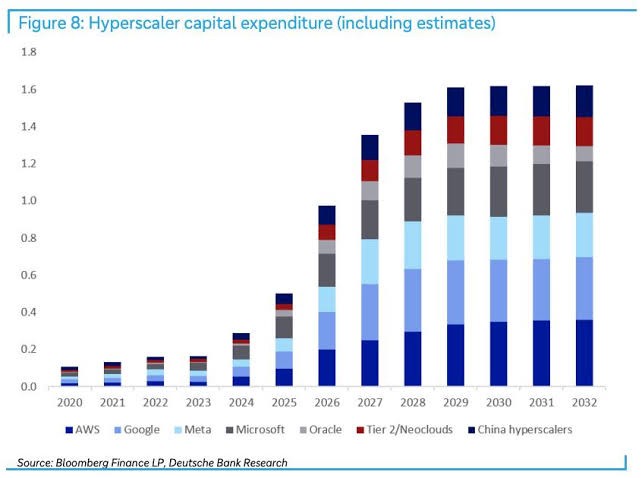
IL TOTALE DEGLI INVESTIMENTI PREVISTI DALLE SOLE “HYPERSCALERS” E PER IL 2027 SI PARLA DI OLTRE 1 TRILIONE

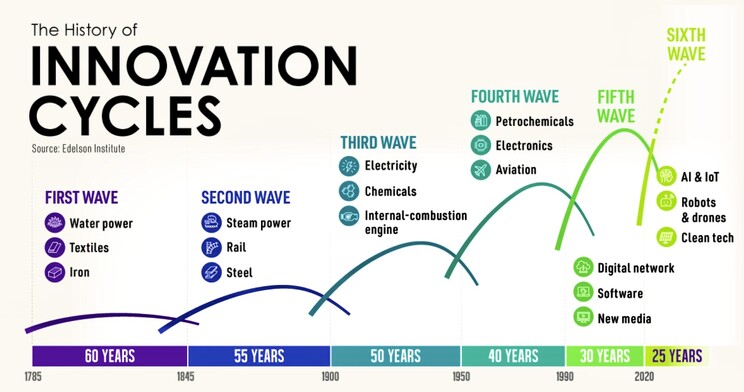
LA “DISTRUZIONE CREATRICE” DI SCHUMPETER

È già successo in precedenza con le altre grandi trasformazioni tecnologiche: la progressiva diffusione delle ferrovie trasformò l´economia ma provocò anche crisi speculative e fallimenti. L’industria automobilistica rivoluzionò la mobilità, ma la maggior parte dei suoi pionieri scomparve nel vortice dell´innovazione. La corsa delle imprese che hanno sfruttato Internet ha cambiato le nostre vite, ma molti investitori che ne avevano intuito il potenziale hanno anche subìto perdite considerevoli. È la cosiddetta “distruzione creatrice” descritta da Schumpeter: il progresso economico nasce da una continua ricombinazione di risorse, tecnologie e industrie, ma alla creazione di nuova ricchezza si accompagna inevitabilmente anche una serie di distruzioni.


L’ABBONDANZA TECNOLOGICA PUÒ GENERARE SCARSITÀ DI CAPITALE

Viviamo un momento in cui la febbrile espansione degli investimenti richiesti dall´AI per infrastrutture, capacità di calcolo e applicazioni richiede una straordinaria disponibilità di capitali proprio nello stesso momento storico in cui osserviamo un esagerato ampliamento dei fabbisogni finanziari pubblici, tanto per motivi militari quanto per la necessità di nuove infrastrutture, come per la spesa per il welfare. Non esiste una quantità immutabile di risparmio da distribuire fra impieghi alternativi. Anzi il sistema finanziario sta generando nuovo credito e i grandi profitti generati negli anni più recenti stanno stimolando nuova crescita economica. Ma quando le esigenze di capitale aumentano più rapidamente della disponibilità di risorse, la scarsità relativa fa crescere il prezzo del capitale.


Il fenomeno è peraltro accentuato dalla grande crisi geopolitica in corso che viene chiaramente alimentata dagli stessi americani dove si è sviluppata l’A.I. Se il costo dell’energia continuerà a crescere anche molti progetti di investimento dovranno essere rinviati, anche perché l’inflazione provocata dal rialzo dei prezzi energetici contribuisce essa stessa ad accrescere il costo nominale del capitale, in presenza di picchi di inflazione che non si vedevano dal 2022.


È ciò che sta succedendo con l´aumento dei rendimenti richiesti dagli investitori, che induce maggior selettività del credito e progressiva emarginazione dei progetti meno strategici. Questo provoca una sostanziale finanziarizzazione dell´economia distorcendo l´allocazione della ricchezza a favore delle imprese più innovative, grandi e con bilanci più robusti, a danno di quelle più indebitate, il cui costo degli investimenti rischia di eccederne i ritorni. È ciò che è successo in ogni precedente rivoluzione tecnologica e non è difficile prevedere anche questa volta una severa selezione dei beneficiari dell’allocazione dei capitali.

DAGLI INNOVATORI AGLI UTILIZZATORI


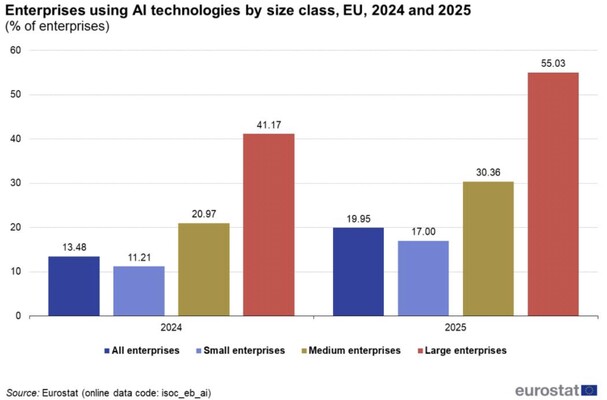
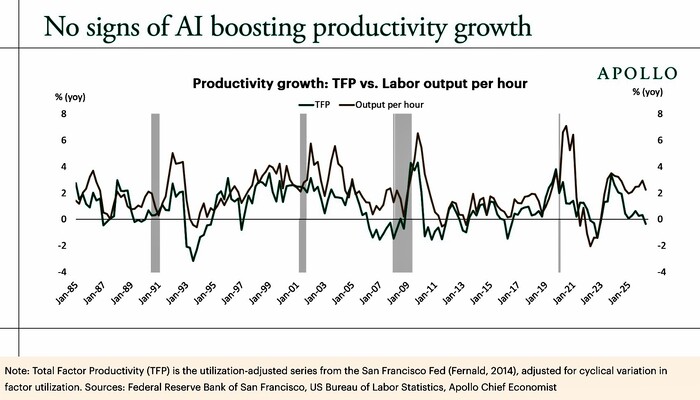
Ma la conseguenza più interessante di questa riflessione riguarda la distribuzione dei benefici economici dell’AI. Nella fase iniziale di una grande rivoluzione tecnologica, la parte più visibile della creazione di valore si concentra su chi fornisce le infrastrutture indispensabili. Poi la tecnologia diventa progressivamente più accessibile e i suoi benefici possono trasferirsi a tutte le imprese che la utilizzano per migliorare l´efficienza. Se ne potrebbe dedurre una prospettiva positiva per il continente europeo, rimasto indietro nella corsa sino ad oggi. Ma l’adozione di una nuova tecnologia può non creare un immediato aumento di produttività. Occorrono tempo, investimenti complementari, nuove competenze e, soprattutto, la riorganizzazione dei processi produttivi.


Chi si limiterà ad aggiungere strumenti AI alle organizzazioni esistenti potrebbe conseguire benefici modesti. Soprattutto se non saprà ripensare progettazione, produzione, distribuzione e processi decisionali sulla base dei nuovi paradigmi. La conseguenza sarà con ogni probabilità un aumento del rendimento a lungo termine del capitale investito. A condizione che il suo costo risulti sostenibile. Sia perché la concorrenza potrebbe trasferire una parte consistente dei benefici derivanti dai maggiori investimenti ai consumatori, sotto forma di prezzi più bassi. Ma anche perché la produttività aumenterà solo per chi riuscirà ad investire un sufficiente livello di risorse per arrivare ad acquisire con la nuova tecnologia un vantaggio competitivo durevole, che non arriverà tanto presto.

UNA SCOSSA ALL´INDUSTRIA EUROPEA

L’Europa non possiede un ecosistema di piattaforme digitali paragonabile a quello americano e si concentra su settori industriali maturi, con maggiori difficoltà a trasformare il capitale destinato all´innovazione in un incremento futuro dei margini. In compenso abbonda di cultura industriale, ingegneristica e professionale, di imprese assicurative, banche, aziende farmaceutiche e produttori di software specializzato. Tutti settori in cui l’intelligenza artificiale può migliorare l’efficienza. È possibile, quindi, che una parte del valore generato dall’AI si manifesti anche nelle attività più tradizionali a condizione che queste raggiungano dimensioni sufficienti, lavorino per una profonda revisione dei processi e abbiano risorse per poter attendere i ritorni degli investimenti tecnologici pur in presenza di un maggior costo del capitale.

H


Oggi la concentrazione delle valutazioni azionarie su un numero ristretto di settori energetici, tecnologici e strategicinbsp; ha contribuito a relegare molta industria europea a un ruolo secondario rispetto a quella asiatica o americana. La miglior produttività che può derivare dall’AI potrebbe sospingere un futuro maggior valore delle aziende capaci di migliorare stabilmente margini, cassa e redditività del capitale investito, ma questo con ogni probabilità riguarderà soltanto le imprese maggiori, più dinamiche e più capitalizzate. O quelle che avranno potuto attingere sufficienti risorse dal mercato dei capitali. Le altre ben difficilmente potranno giovarsene in modo considerevole.


Questo porterà esigenza di fusioni e acquisizioni, di raccolta di capitali e di revisione critica dei modelli industriali tradizionali. Una selezione naturale tra le imprese più capaci di incorporare nei propri modelli economici innovazione e competenze gestionali. La distinzione non sarà fra vecchia e nuova economia, ma fra imprese che riescono a migliorare strutturalmente la produttività del capitale investito e quelle che non vi riescono.

LA DEBOLEZZA EUROPEA PUÒ DIVENTARE UN´OPPORTUNITÀ

La nostra economia soffre da decenni di crescita insufficiente della produttività, di imprenditoria frammentata e di difficoltà cronica nel finanziare investimenti innovativi. L’intelligenza artificiale potrebbe provocare cambiamenti epocali che costringeranno ad affrontare queste debolezze, soprattutto le medie imprese industriali. Non occorre immaginare che diventino protagoniste nello sviluppo di modelli di AI. È sufficiente considerare che la pressione competitiva le porterà a perseguire concentrazioni settoriali e capitalizzazioni più adeguate a sostenere revisioni integrali dei processi produttivi, della gestione delle scorte, della pianificazione strategica e del miglioramento delle filiere distributive, fino a una migliore organizzazione amministrativa, necessaria per poter dialogare adeguatamente con i fornitori di risorse finanziarie. Ci saranno nuovi campioni e -come sempre- molte vittime, derivanti dal mancato adeguamento.


Si apre però uno spazio interessante anche per il mercato dei capitali: private equity, private debt e nuove forme di finanza potrebbero contribuire a provocare le trasformazione necessarie affinché la maggiore produttività prospettica costituisca una fonte misurabile di maggior remunerazione degli investimenti. Necessaria se il costo del capitale aumenta. Il vero limite rimane la pubblica amministrazione, con un debito pubblico elevato che spiazza gli investimenti privati, penalizza i costi energetici e riduce il ritorno del capitale al netto degli oneri fiscali, e con un mercato dei capitali meno liquido per sostenere iniziative importanti. Questo significa che il contesto italiano spingerà gli operatori finanziari a privilegiare iniziative caratterizzate da maggior generazione di cassa e ritorni economici piu vicini nel tempo.

UNA NUOVA CONSAPEVOLEZZA DEL VALORE

Questa trasformazione non seguirà necessariamente un percorso lineare. La rivoluzione tecnologica in corso provoca inevitabilmente una progressiva perdita di valore delle attività che promettono minor crescita dei profitti e limita di conseguenza anche l´accesso al credito, costringendo molte imprese a scelte coraggiose e alla ricerca di una maggior solidità finanziaria. Le imprese che svilupperanno la maggior consapevolezza di questi cambiamenti si applicheranno di più ad una revisione evoluta delle proprie strategie di creazione di valore, di crescita dimensionale e di iper-specializzazione. nbsp; La probabile conseguenza di tutto ciò è il possibile ritorno ad una centralità del mercato dei capitali nel sistema industriale europeo. Non arriverà alla sofisticazione di quello americano ma agirà in un contesto di radicale redistribuzione della creazione di valore che gli permetterà di essere protagonista.

La prossima grande opportunità derivante dall’intelligenza artificiale potrebbe non trovarsi nelle imprese che la maneggiano, ma in quelle che sapranno essere consapevoli dei cambiamenti che ne derivano e che riusciranno ad accrescere la propria attrattività nei confronti del mercato dei capitali.

Stefano di Tommaso


L´A.I. PROSEGUIRÀ LA CORSA?

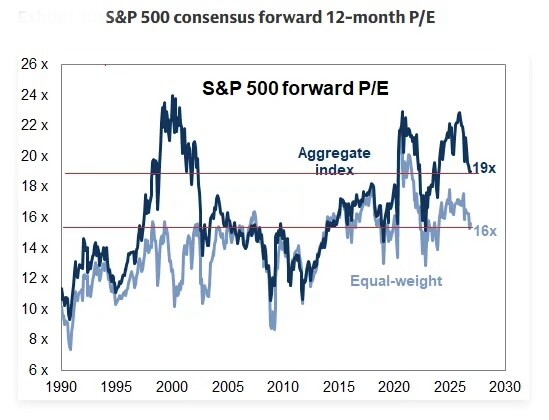
Nelle ultime settimane i mercati finanziari si sono posti molti dubbi sulle conseguenze dei rincari dei derivati del petrolio e, nel dubbio, hanno corretto decisamente le quotazioni rispetto ai recenti massimi di periodo per due importanti ordini di motivi: perchè inizia a trasparire come potrebbe andare a finire l´ubriacatura in corso dell´AI e delle imprese collegate alle infrastrutture necessarie, a partire da quella che ne ha beneficiato più di tutte: Nvidia. Si starebbe cioè sgretolando l´opinione che sull´AI a guadagnarci davvero sono soltanto pochi giganti quotati a Wall Street. Ma ne siamo sicuri? O si tratta di una semplice correzione temporanea? Fino ad oggi infatti i multipli di valore dell´indice SP500 “equal weight” (quella versione dell´indice di Wall Street che azzera l´influenza dei titoli ad ampia capitalizzazione sulle performances del listino americano) sono rimasti ben più bassi di quelli totali, segno che il mercato valuta di più le grandi “hyperscaler” tecnologiche:


Nelle prossime settimane però potremmo inoltre assistere al classico rimbalzo dei listini delle borse a causa dell’elevata probabilità che la Federal Reserve tenga per il momento fermi i tassi d’interesse a breve termine (per fare un piacere al governo Trump) e che la Banca Centrale Europea a quel punto non prosegua i suoi rialzi come invece sembrava aver voglia di fare. Inutile ricordare che la prima (la FED) ha un doppio mandato: tenere a bada inflazione e disoccupazione, mentre la seconda ne ha solo uno: l’inflazione e potrebbe quindi decidere di ignorare la bassa crescita economica del vecchio continente alzando ugualmente l´asticella. A breve dovrebbero uscire le trimestrali delle più grandi hyperscaler americane. Anche queste notizie potrebbero contribuire a fornire ai mercati finanziari un qualche ottimismo, forse però soltanto di breve periodo.


Sull’altro piatto della bilancia infatti ci sono I problemi che stanno emergendo intorno alle imprese di secondo piano nellambito dell´ecosistema dell´AI la crisi delle quali potrebbe scardinare il copioso programma di investimenti relativi all´AI che, sebbene ad una velocità tendenziale decrescente, è previsto superare il trilione di dollari nel 2027 e continuare a crescere almeno fino a tutto il 2028. Molti parlano di “bolla speculativa” dell´AI e della possibilità che quest´ultima “scoppi” entro pochi mesi. Anche alleccesso di valutazioni che circolano in quel mondo sembra dovuta la correzione dei titoli ipertecnologici.


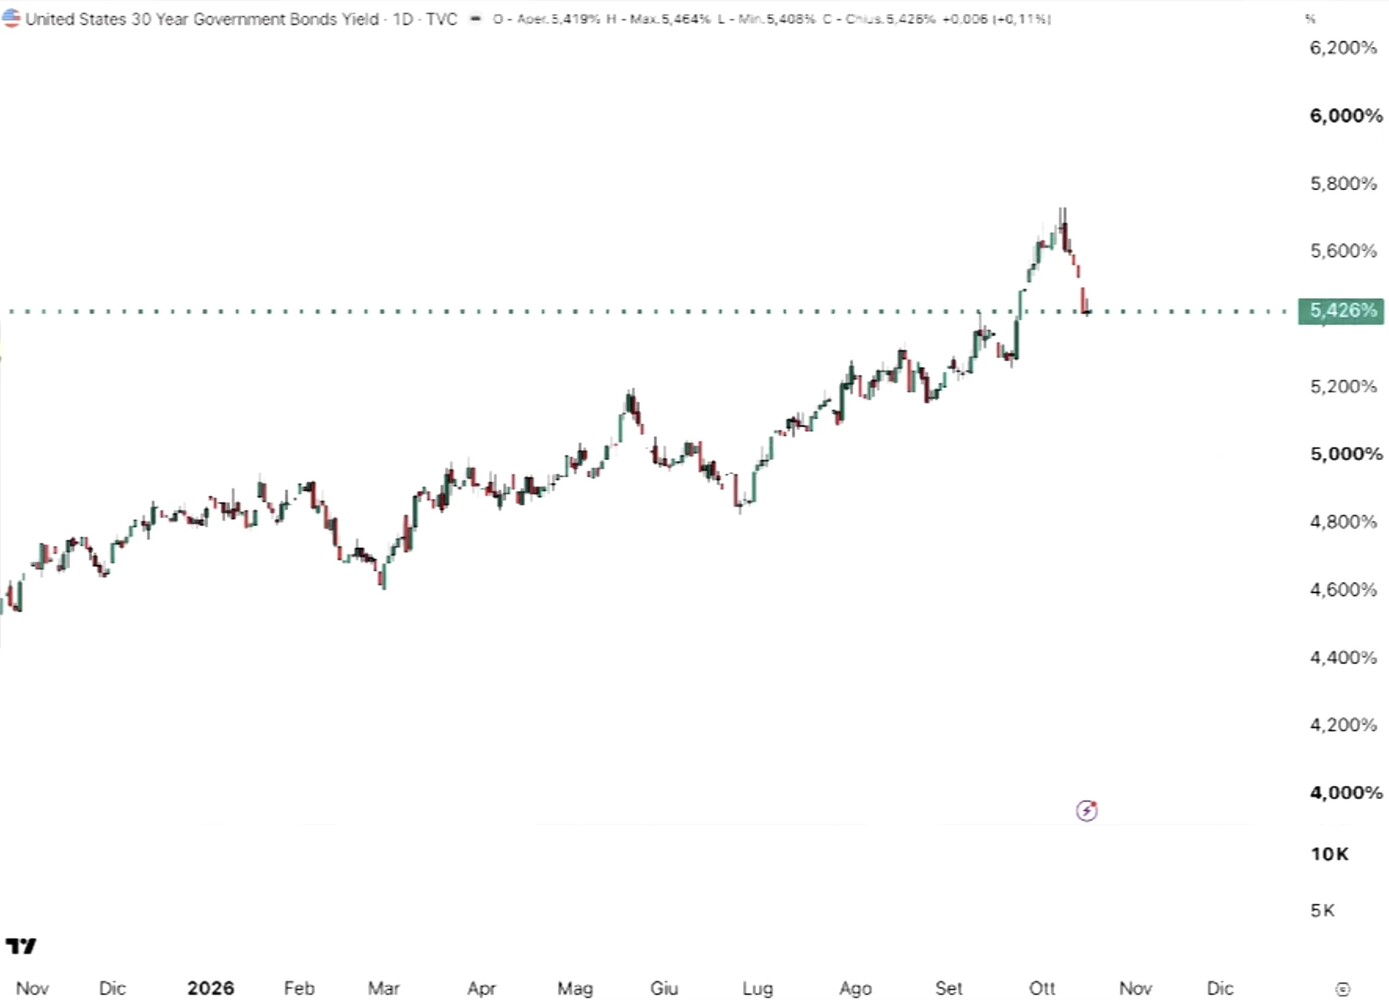
Se I timori troveranno conferma allora la rotazione già oggi in corso dei capitali gestiti dai titoli quotati in borsa ai titoli a reddito fisso potrebbe accentuarsi prima di fine anno, dando uno stop all´impennata dei rendimenti a lungo termine e dei costi dei finanziamenti che abbiamo osservato. Nel grafico qui sotto il vistoso calo del rendimento del titolo di stato a 30 anni americano nell´ultimo mese:


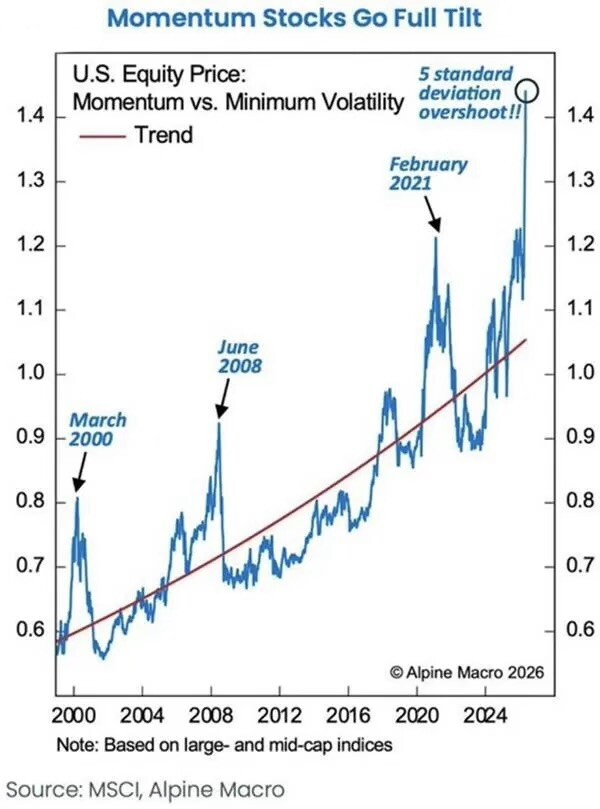
Il punto tuttavia è cosa potrà succedere intorno alla fine dell´anno o subito dopo: il mercato azionario americano sta attraversando una rotazione settoriale dei portafogli di chi investe, che potrebbe anticipare una fase prolungata di sottoperformance dell’SP 500. In sostanza, i grandi titoli tecnologici che hanno sostenuto Wall Street negli ultimi anni potrebbero diventare la principale fonte di debolezza del mercato.

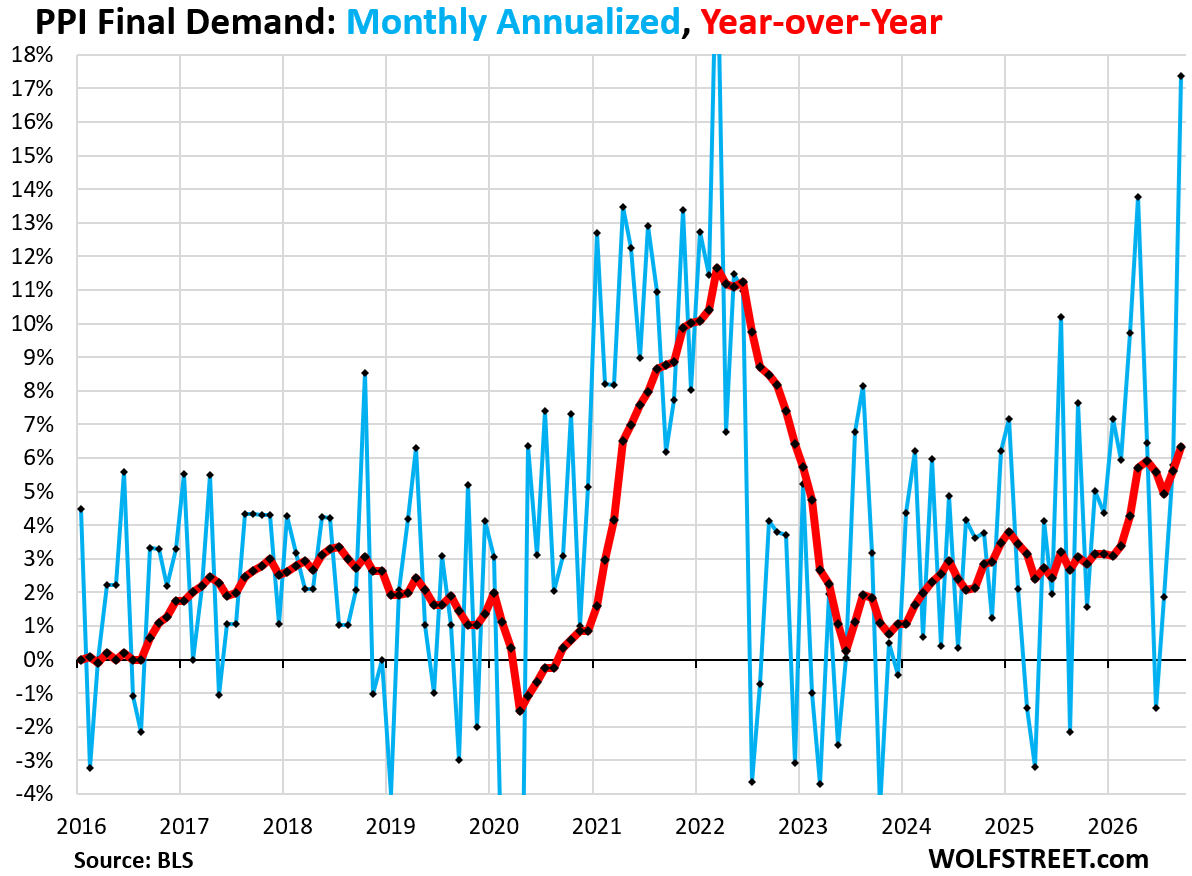
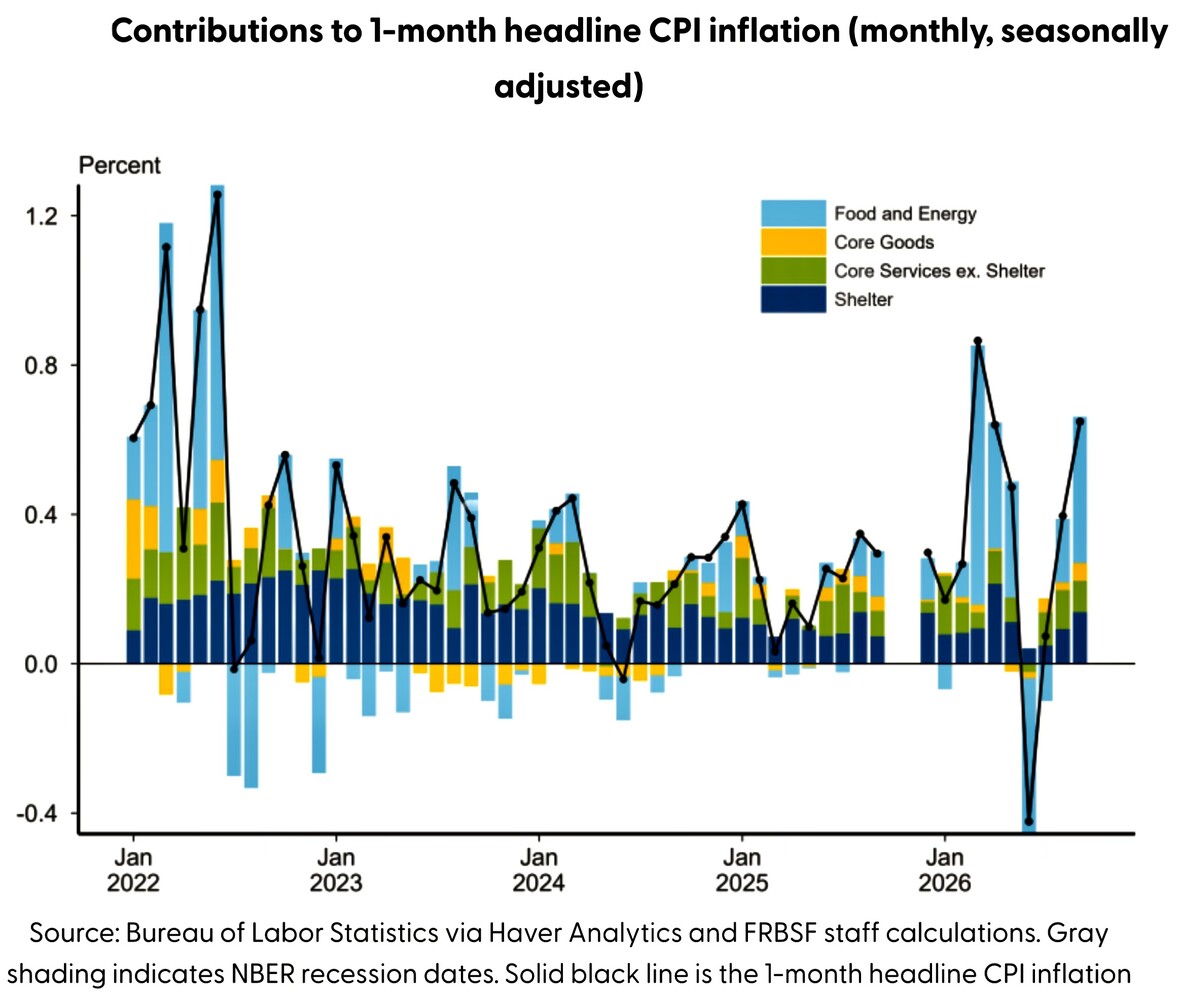
Inoltre c’è una certa probabilità infatti che l’inflazione dei prezzi dei fattori di produzione superi abbondantemente quella al consumo. E comunque quest´ultima è già cresciuta dello 0,7% nel mese di Settembre (cioè dell´8,4% su base annua). Se la tendenza proseguirà i rendimenti dei bond non potranno che tornare a crescere. nbsp; nbsp; Nei prossimi trimestri potrebbero convivere infatti un’inflazione elevata dei costi industriali, una scarsa crescita economica dei settori meno tecnologici e una conseguente pressione sui margini delle imprese.


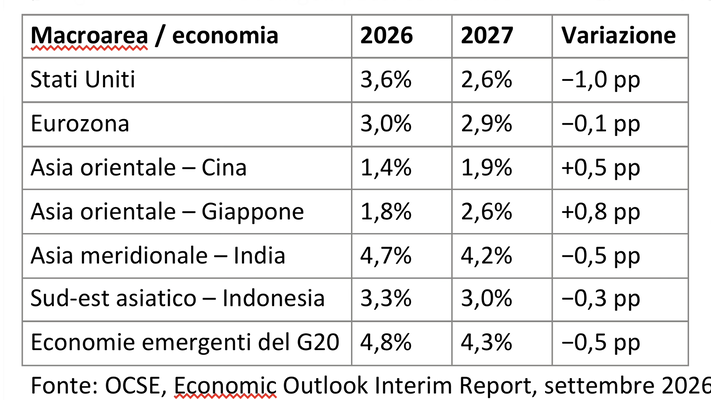
Il rischio ulteriore è che Fed e BCE vogliano continuare ad affermare di voler contrastare l’inflazione con tassi a breve più elevati, aggravando tuttavia il costo del capitale per l´industria proprio mentre questa richiede maggiori finanziamenti per scorte e capitale circolante e inizia a trovare meno liquidità sui mercati. Il risultato potrebbe anche consistere in un rallentamento della crescita economica globale. Ecco le previsioni al riguardo le previsioni dell’OCSE per le principali economie rappresentative delle macroaree :


La mia conclusione è che il 2027 potrebbe essere caratterizzato da un’inflazione dei prezzi al consumo meno elevata dei rincari dei fattori di produzione e dei costi di distribuzione. Dunque se ciò resterà valido allora la variabile più importante non sarà la crescita dei rendimenti attesi dalle imprese che cercano capitali e finanziamenti, bensì la differenza tra rendimento del capitale investito e costo medio del capitale: le imprese capaci di mantenere questo differenziale positivo continueranno ad attrarre finanziamenti e a creare valore con quelle risorse, mentre quelle che non ce la fanno o che fino a ieri hanno basato la crescita sulla disponibilità di debito a basso costo potrebbero incontrare difficoltà sempre maggiori.


In tal caso le migliori valutazioni si concentreranno sulle imprese dotate di approvvigionamenti sicuri, di un rigoroso controllo dei consumi energetici, della capacità di trasferire gli aumenti dei costi nei prezzi e di ottenere buon accesso al credito. Per chi investe o finanzia imprese industriali, l’analisi congiunta dei suddetti elementi, cioè della capacità di incrementare I prezzi di vendita e al tempo stesso di tenere sotto controllo I costi dellenergia, il livello delle scorte e lespansione del capitale circolante, potrebbe aiutare a tracciare il discrimine tra le imprese che riusciranno ad adattarsi al nuovo assetto e quelle che ne rimarranno travolte.

Stefano di Tommaso